

在深入计算之前,我们先搞清楚它们到底是谁的“保护伞”:
MRTA (Mortgage Reducing Term Assurance):
本质: 它是“银行的保险”
作用: 如果你走了,它帮银行把剩下的房贷还清。它的保额是随着你的贷款余额一年年减少的。
MLTA (Mortgage Level Term Assurance):
本质: 它是“你和家人的资产”(其实就是一份带有现金价值的人寿保险)。
作用: 如果你走了,它赔你一笔固定的钱。这笔钱足够还清房贷,剩下的还能留给家人生活。
警惕 MRTA 的“利息陷阱”:你真的省钱了吗?
很多银行会说:“不买 MRTA,房贷利息会加 0.1% – 0.2%。” 这时候你需要拿计算机算一笔账:
- MRTA 的保费通常是一次性支付 (Lump Sum) 的。 大多数人不会用现金付,而是把它加进Housing Loan总额里。
- 这意味着,你不仅要还房子的利息,你还要还这笔 MRTA 保费长达 35 年的利息!
如果为了省那一点点房贷利息,导致你这 35 年多付了上万块的 MRTA 利息,这笔交易真的划算吗?这往往是很多新手买家忽略的隐形成本。
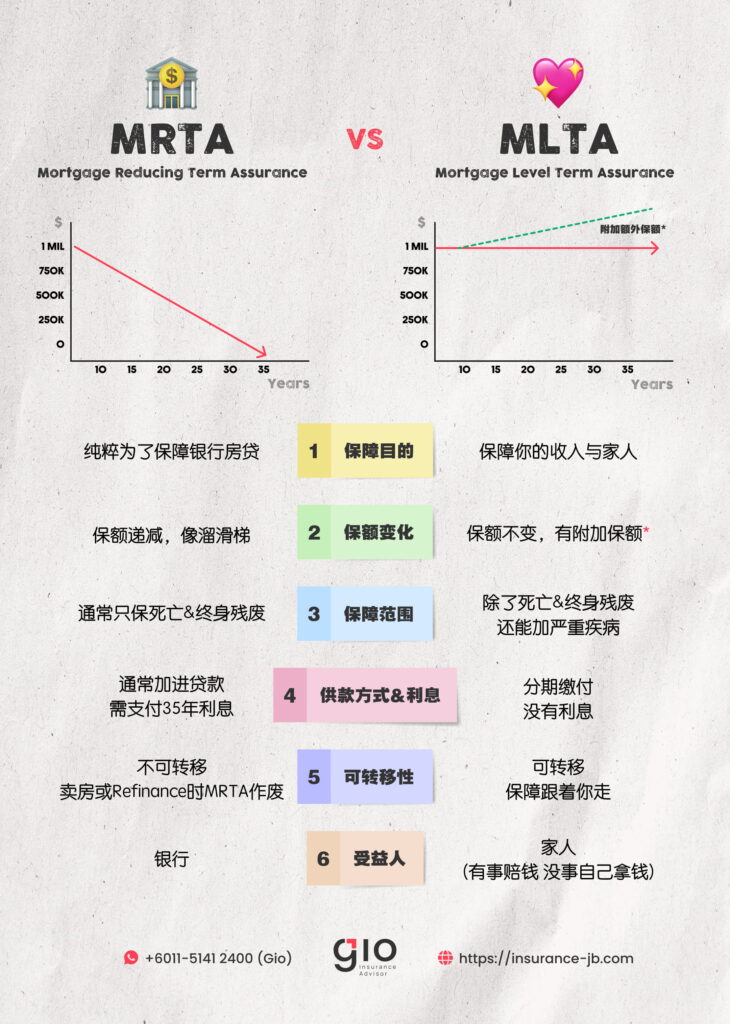
MRTA vs MLTA 全方位对比:6大关键区别
为了让你更直观地选择,我整理了这两个保险在现实生活中的 6 个巨大差异:
1. 保障目的
MRTA: 纯粹为了保障房贷(保死不保生)。
MLTA: 保障你的收入与身价(有事赔钱 没事拿钱)。
2. 保障范围
MRTA: 通常只包 死亡 (Death) & 终身残废 (TPD)。
MLTA: 除了 Death & TPD,通常可以附加36种严重疾病 (Critical Illness) 豁免或赔偿。
3. 供款方式与利息
MRTA: 一次性付清(通常加进贷款,需支付 35年利息)。
MLTA: 分期缴付(月供/年供),没有利息,也不会增加你的负债率。
4. 可转移性
MRTA: 不可转移(或很难)。当你卖房或 Refinance 时,MRTA 往往就作废了,或者只能拿回一点点钱,下一间房要重新买(那时候你年纪大了,保费更贵)。
MLTA: 可转移。这完全是你的个人资产,你换几间房,这个保障都可以一直跟着你走,不需要重新购买。
5. 保额变化
MRTA: 保额递减。就像滑滑梯,贷款还得越少,赔得越少。
MLTA: 保额保持不变。无论过了多少年,身价保障永远维持在最高点。
6. 受益人
MRTA: 第一受益人是银行。赔偿金直接进银行户口还债。
MLTA: 受益人是你指定的家人。钱是给家人的,家人拿去还清房贷后,剩下的钱可以自由支配(比如做孩子教育金)。
为什么说 MLTA 实际上更“便宜”?(现金价值的秘密)
虽然看报价单时,MLTA 的保费总额看起来比 MRTA 贵,但在懂规划的人眼里,MLTA 其实是在“免费” 或 “超划算”享受保障。
原理很简单:
- MRTA 是消费型,供完房贷,钱就“烧”完了,拿不回来。
- MLTA 拥有 Cash Value (现金价值)。当你 30 年后供完房贷,期满时拿回一笔可观的现金。
结论: 如果你算上最后拿回来的钱(Cash Value),扣除你这么多年交的保费,你会发现其实你只是用了很低的成本,甚至“没花钱”就享受了 30 年的百万保障。
如果你正在看着两份 Quotation 纠结,或者想帮现有的房贷做个“体检”,欢迎私信我,我们来算一算哪种方案最适合你的生活方式。☕️
+6011-5141 2400 (Gio)